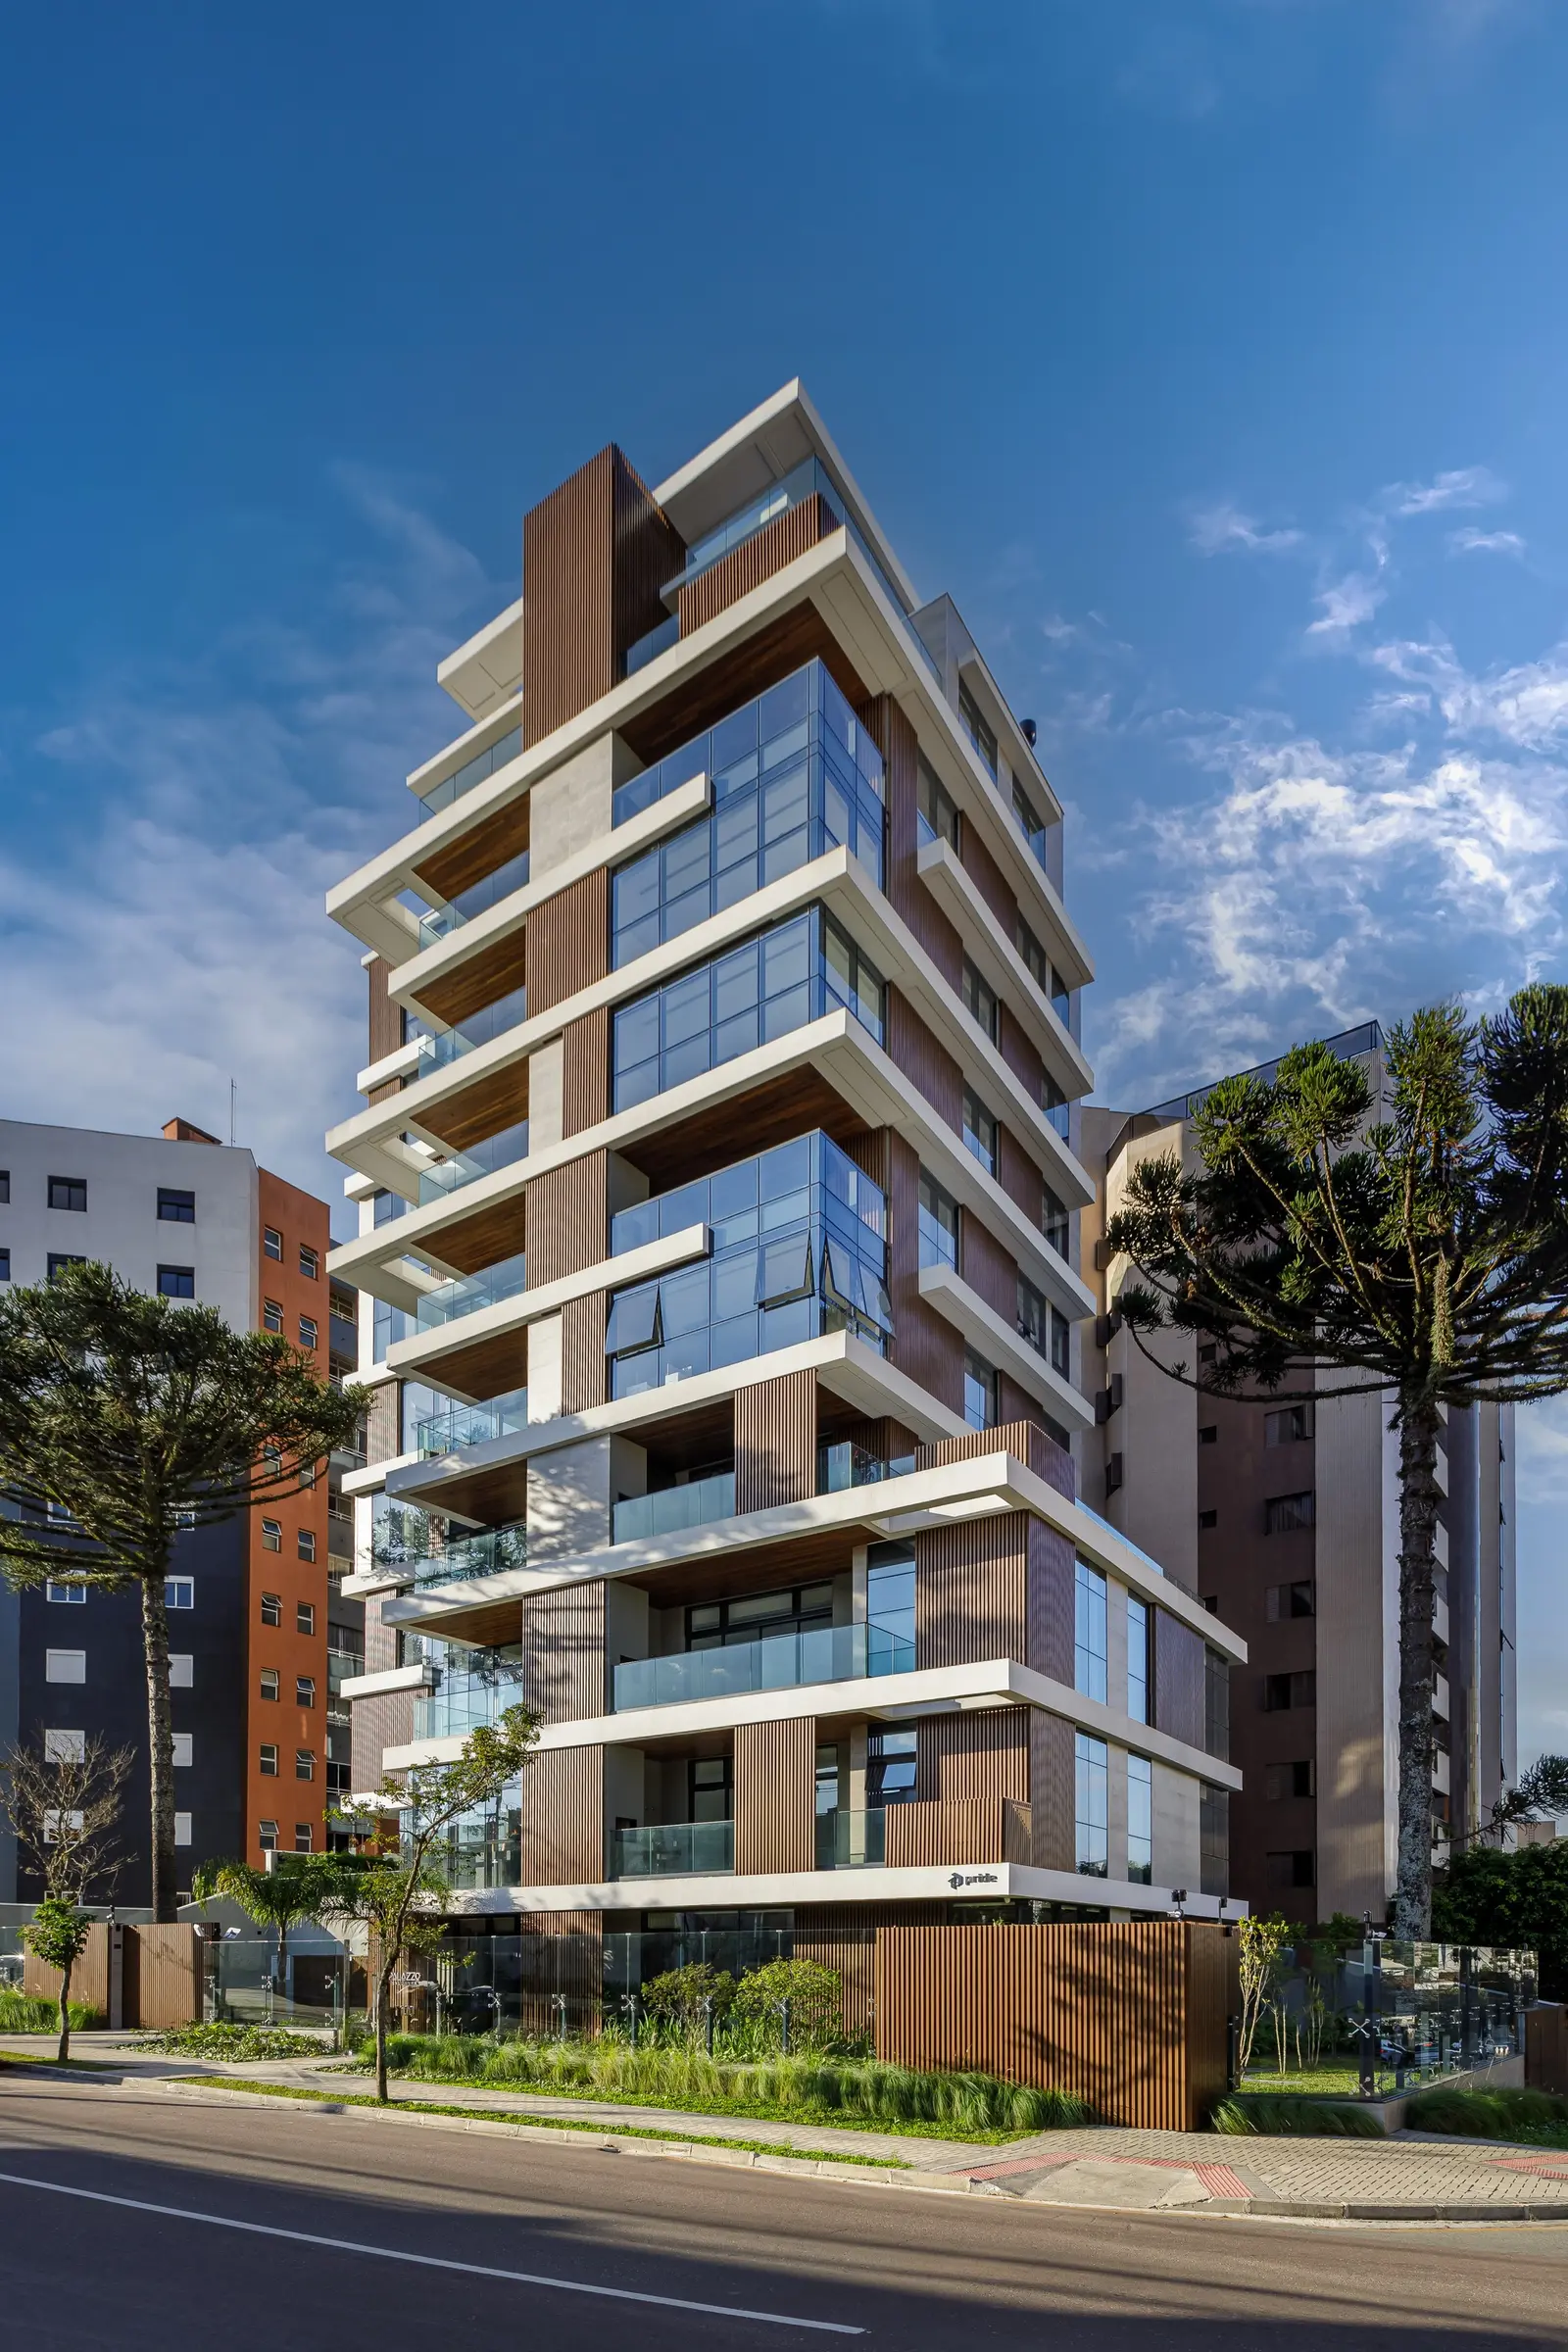
O momento da assinatura do contrato de compra e venda deveria ser de celebração, mas para muitas famílias em Curitiba, ele se transforma em um campo minado de dúvidas e ansiedades. A razão? O financiamento imobiliário. Esse processo, que deveria ser o portal para a conquista do sonho da casa própria ou a concretização de um investimento, muitas vezes é encarado com temor devido à sua complexidade burocrática e aos riscos envolvidos para ambas as partes.
Como corretor de imóveis e perito avaliador em Curitiba, vejo que a maioria dos impasses em negociações imobiliárias não está no preço combinado, mas justamente nas cláusulas complexas do financiamento e na falta de clareza sobre as responsabilidades de cada um. A insegurança jurídica e técnica é a maior inimiga de um bom negócio.
Minha atuação dupla – tanto na intermediação estratégica de negócios na Cazaroto Imóveis quanto na análise técnica minuciosa na Esatto Avaliações – me proporcionou uma visão 360 graus desse processo. Neste guia completo, vou desmistificar o financiamento imobiliário, oferecendo dicas práticas e cruciais para compradores e vendedores fecharem um contrato justo, seguro e vantajoso.
Parte 1: Guia para o Comprador – Como Garantir seu Financiamento com Segurança
Para quem compra, a missão vai além de simplesmente obter a aprovação do banco. É preciso garantir que o imóvel vale o investimento e que o contrato não esconde armadilhas.
1. Pré-Aprovação: Seu Passe para Negociar com Confiança
Antes mesmo de sair visitando apartamentos no Batel ou casas no Portão, busque a pré-aprovação do crédito. Isso não só define seu orçamento real como também demonstra seriedade ao vendedor, colocando você em uma posição de vantagem na negociação.
Minha expertise em avaliações me permite garantir que a oferta esteja condizente com o valor de mercado real do bem. Já identifiquei, em laudos, sobrepreços de mais de 15% em imóveis no Água Verde, onde o apelo emocional do bairro mascara avaliações infladas.
2. Análise Técnica do Imóvel: Vai Além da Beleza dos Acabamentos
O banco realizará uma avaliação para conceder o empréstimo, mas você deve fazer a sua. Aqui, a visão do perito avaliador faz toda a diferença.
- Avaliação de Valor: Confirme se o preço pedido está alinhado com os valores de mercado para a região, considerando metragem, idade do imóvel, estado de conservação e amenities.
- Vistoria Técnica: Considere contratar uma vistoria para identificar vícios ocultos, como infiltrações ou problemas na estrutura, que podem se tornar uma grande dor de cabeça futura.
3. Entendendo as Cláusulas Contratuais do Financiamento
O Contrato de Compra e Venda (CCV) atrelado ao financiamento deve ser lido com lupa. Foque em:
- Cláusula Condicional: Assegure-se de que o contrato está condicionado à aprovação do financiamento na instituição e nas condições desejadas. Se o banco não aprovar, você deve poder desistir sem multas.
- Destinação dos Valores: O contrato deve detalhar claramente como os recursos do financiamento serão liberados para o vendedor (geralmente em parcelas, de acordo com o estágio da obra ou a formalização da venda).
- Penhora do Bem: Entenda que o imóvel ficará alienado (como uma garantia) ao banco até a quitação final do financiamento.
Para uma assessoria que une a estratégia de mercado à precisão de um laudo técnico, entre em contato diretamente comigo via WhatsApp: (41) 99169-9464.
Parte 2: Guia para o Vendedor – Como Mitigar Riscos e Garantir o Recebimento
Para o vendedor, a segurança reside em receber o valor combinado, sem surpresas ou calotes.
1. Verificação da Solidez Financeira do Comprador
Não confie apenas na palavra. Exija documentos que comprovem a renda e a capacidade de pagamento do comprador. Um comprador mal-intencionado ou sem condições pode levar a negociação ao fracasso após meses de tratativas.
2. Estratégias Contratuais para sua Proteção
O CCV é sua principal ferramenta de segurança. Inclua cláusulas robustas como:
- Sinal ou Arrasto Substancial: Um valor inicial significativo desincentiva a desistência do comprador.
- Multa por Desistência: Estabeleça uma multa clara e percentual em caso de o comprador desistir após a assinatura do contrato.
- Cláusula de Arrependimento do Financiamento: Defina prazos curtos para a aprovação do crédito. Se o comprador não obtiver a aprovação dentro desse prazo, o contrato pode ser rescindido, e o sinal, retido (parcial ou totalmente), dependendo da causa do não financiamento.
3. Compreendendo o Fluxo do Banco
Esteja ciente de que o repasse do banco não é instantâneo. Após a assinatura da escritura, o banco pode levar algumas semanas para liberar o valor integral para você. Planeje seu fluxo de caixa considerando esse período.
Recentemente, auxiliei um cliente a vender um apartamento no Bigorrilho. O comprador tinha o financiamento pré-aprovado, mas a avaliação do banco veve 8% abaixo do valor de venda. Minha atuação como perito foi fundamental para elaborar um parecer técnico que embasou uma contra-argumentação junto à instituição financeira, assegurando a aprovação do valor necessário e salvando o negócio.
O Diferencial Estratégico: Unindo a Visão do Corretor à do Perito
Enquanto muitos corretores focam apenas na intermediação, minha formação dupla permite uma atuação integrada:
- Precificação Baseada em Técnica e Mercado: Defino preços de venda não só pelo “feeling” de mercado, mas com base em laudos de avaliação robustos, maximizando o retorno para o vendedor e garantindo justiça para o comprador.
- Análise de Documentos com Olhar Técnico: Identifico inconsistências em matrículas, memorial descritivo e projetos que podem inviabilizar o financiamento.
- Mediação de Conflitos Técnicos: Atuo como um elo técnico entre as partes e o banco, traduzindo questões de avaliação e construindo soluções.
Quer tomar a decisão mais segura para o seu patrimônio? Agende uma consultoria gratuita e sem compromisso.
Conclusão: Transforme a Complexidade em Oportunidade
O financiamento imobiliário não precisa ser um bicho de sete cabeças. Com planejamento, informação qualificada e a assessoria de um profissional que domina tanto a estratégia comercial quanto a fundamentação técnica, é possível transpor essa etapa com segurança e confiança.
Seja você comprador ou vendedor, lembre-se: o contrato bem elaborado é a base de um negócio sólido. Invista em conhecimento e em uma assessoria especializada para proteger seu patrimônio e realizar seu objetivo.
Leandro Cazaroto
Corretor de Imóveis e Perito Avaliador (CNAI 21.963 | CRECI 18982)
Fundador da Cazaroto Imóveis e Esatto Avaliações
WhatsApp: (41) 99169-9464
“Atuo em Curitiba e região, unindo a visão estratégica do corretor à precisão técnica do perito para garantir o melhor resultado na sua transação imobiliária, com segurança, transparência e máximo valor.”